מדי שבוע מתפרסמת בעיתונות הכלכלית "הודעה לקונית" על גיוס חוב של חברה נסחרת. הכותרת נראית שגרתית, טכנית, כמעט משעממת — ובדיוק בגלל זה קל לפספס את מה שמסתתר באותיות הקטנות. השבוע קיבלנו דוגמה נקייה במיוחד, והיא ממחישה שאלה שכל משקיע ישראלי צריך לשאול את עצמו: כמה מההשקעה שלי אני באמת רואה, מבין ושולט בו?
זו לא כתבת ביקורת על אף חברה. להפך — מדובר בחברה ותיקה ורווחית, שפועלת בדיוק לפי כללי השוק. אבל המקרה שלה הוא חלון מצוין להבין את ההבדל בין נייר ערך לבין נכס מוחשי על השם שלך. (מה שכתוב כאן הוא דעה מקצועית, לא ייעוץ השקעות — כל אחד בודק ושוקל בעצמו.)
מה באמת קרה: גיוס אג"ח של נגב קרמיקה
לפי כלכליסט (30.7.2026), חברת נגב קרמיקה חזרה השבוע לבורסת תל אביב וגייסה אג"ח בהיקף של כ-87 מיליון שקל. אלה העובדות כפי שדווחו:
- החברה קיוותה לגייס 109 מיליון שקל, קיבלה הזמנות של כ-100 מיליון, וסגרה בפועל על כ-87 מיליון.
- ההנפקה בוצעה ללא בטחונות, בריבית מרבית של 7.5%.
- עיקר התמורה מיועד לפירעון חוב קיים של כ-70 מיליון שקל, ולצד זה גמר בנייה והרחבת פעילות.
- מבחינת איתנות: החברה רווחית — ברבעון הראשון של 2026 רשמה הכנסות של כ-118 מיליון שקל ורווח נקי של כ-4.1 מיליון שקל.
שימו לב: החברה איתנה ורווחית, ואין כאן שום דבר חריג או פסול. זו בדיוק הנקודה — גם גיוס "רגיל" לגמרי חושף הבדל עקרוני שכדאי להבין.
מה זה בכלל "אג"ח ללא בטחונות"?
כשאתם קונים אג"ח, אתם למעשה מלווים כסף לחברה, והיא מתחייבת להחזיר אותו בתוספת ריבית. השאלה הגדולה היא: מה קורה אם משהו משתבש?
- אג"ח מגובה בבטחונות — מאחורי ההלוואה עומד נכס משועבד. אם החברה לא עומדת בהתחייבות, יש למחזיק האג"ח למה "להיאחז".
- אג"ח ללא בטחונות — אין נכס משועבד מאחורי הנייר. ההחזר נשען על יכולת הפירעון הכללית של החברה. כל עוד היא רווחית ובריאה — מצוין. אבל אם התנאים משתנים, מחזיק האג"ח הלא-מגובה עומד רחוק יותר בתור.
זו הסיבה שאג"ח ללא בטחונות נושא בדרך כלל ריבית גבוהה יותר — השוק מתמחר את הפער הזה. אין בזה שום פסול; זה פשוט מבנה סיכון שונה, שחשוב להכיר.
איך הסיכון "עובר" למשקיע הישראלי — לפעמים בלי שירגיש
הנה החלק שרוב האנשים מפספסים. הדעה המקצועית שלי (שוב — לא ייעוץ) היא שבמקרים רבים אנחנו רואים תבנית מוכרת: חוב שהיה בעבר מול בנקים, לעיתים מגובה בבטחונות, "מגולגל" לחוב חדש, ארוך יותר, ולא-מגובה, שנשען על הכסף של הציבור.
ולמה זה נוגע אליכם גם אם מעולם לא קניתם אג"ח ישירות? כי החשיפה מגיעה בדלת האחורית: קרנות הפנסיה שלכם מחזיקות אג"ח קונצרני, קופות הגמל וההשתלמות מחזיקות אג"ח קונצרני, וקרנות נאמנות בתיק ההשקעות מחזיקות אג"ח קונצרני. כלומר, גם משקיע "סולידי" שלא נגע במניה בחייו נחשף לניירות האלה דרך המכשירים הפנסיוניים שלו, פעמים רבות מבלי לדעת אילו חברות נמצאות שם ובאיזה מבנה חוב. זה בסדר גמור — ככה השוק עובד. רק חשוב להבין שזה קורה.
השאלה האמיתית: כמה מההשקעה שלך אתה רואה ושולט בו?
בין אם מדובר במניה, באג"ח או בקרן — למשקיע הפרטי יש בדרך כלל מעט מאוד שליטה ונראוּת על מה שקורה עם הכסף. אתם מקבלים דוח רבעוני, גרף, ואולי הודעה לקונית פה ושם. הנכס עצמו הוא הפשטה: שורה בתיק, לא דבר שאפשר לגעת בו. וכאן נכנסת שאלה שאנחנו שומעים יותר ויותר ממשקיעים ישראלים: האם קיימת אלטרנטיבה מוחשית יותר?
האלטרנטיבה המוחשית: נכס אמיתי על השם שלך
התשובה שלנו היא נדל"ן מוחשי בחו"ל — וילה פרטית עם בריכה במינאם, קו סאמוי, תאילנד. במקום שורה בתיק, מדובר בנכס אמיתי עם מאפיינים ברורים:
- על השם שלכם — נכס רשום, לא נייר ערך שמייצג אחזקה בחברה של מישהו אחר.
- מוחשי — אתם רואים אותו, מגיעים אליו, נוגעים בו. שלוש סוויטות, בריכת מלח פרטית, מטבח אירופאי.
- מניב — הנכס יכול לייצר תשואת שכירות, עם ניהול מלא שמטפל בהשכרה ובתחזוקה.
- שקוף — תהליך רכישה ברור, אנשים אמיתיים מאחוריו, בלי אותיות קטנות.
- גמיש — למגורים, לחופשה או להשקעה, עם אפשרות מימון.
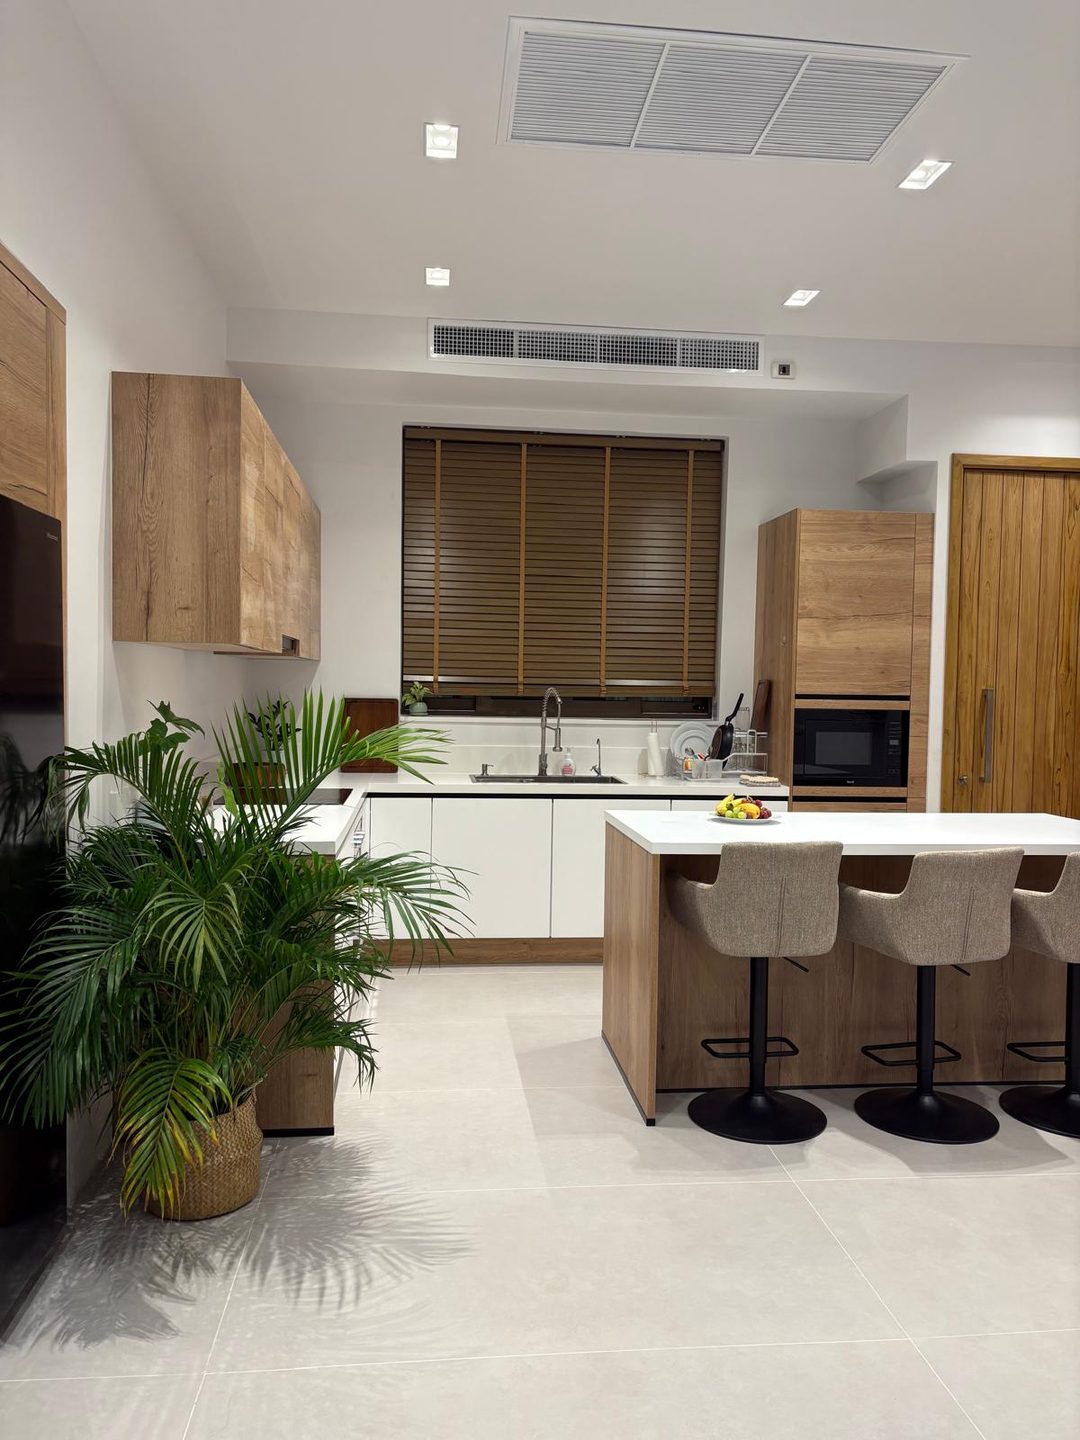
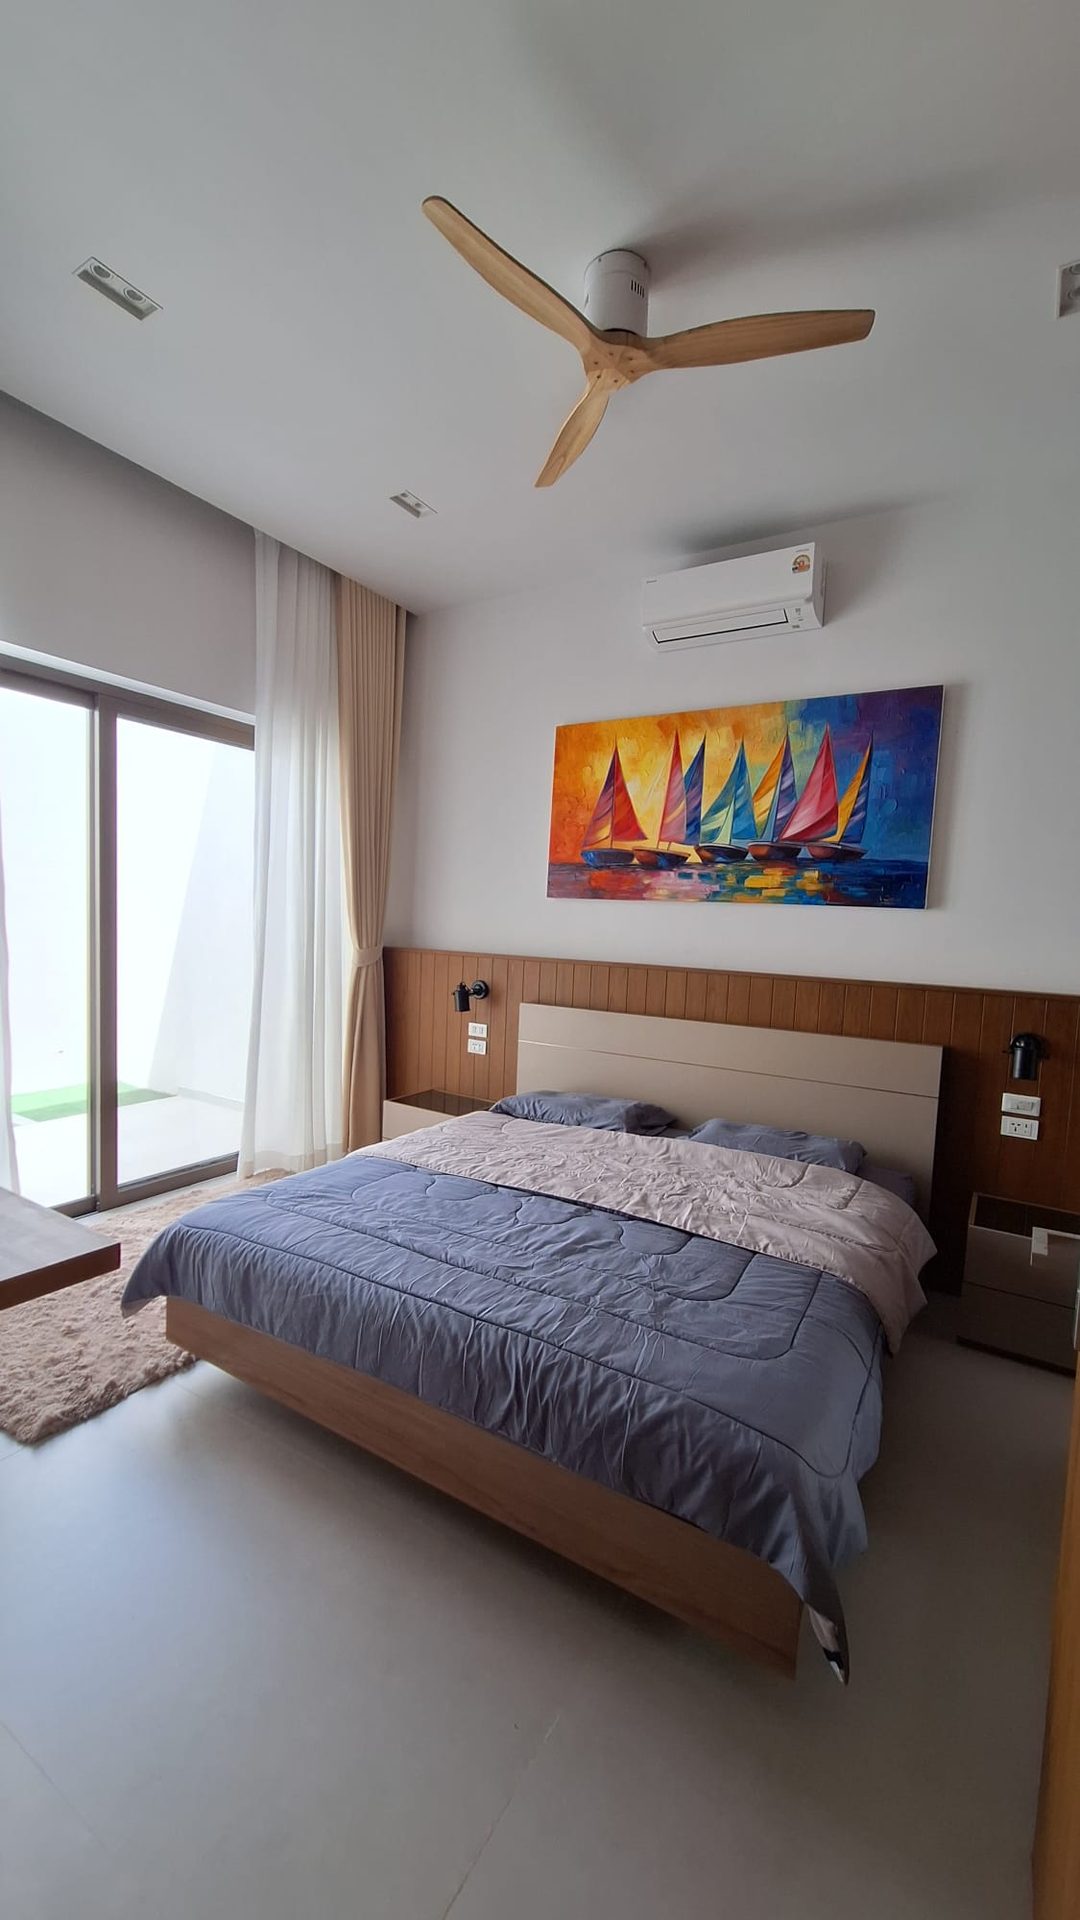
חשוב לומר בכנות: גם נדל"ן אינו חסר סיכון. שוק, מטבע, ביקוש ותחזוקה — לכל אלה יש משמעות, ואף השקעה לא "מובטחת". ההבדל שאנחנו מציעים אינו "אפס סיכון", אלא מוחשיות, בעלות ישירה, ושקיפות: אתם יודעים בדיוק מה אתם מחזיקים, ואיפה.
נדל"ן מוחשי מול נייר ערך — לא "במקום", אלא "לצד"
חשוב להדגיש: אנחנו לא טוענים שצריך לוותר על שוק ההון. מניות ואג"ח הם חלק לגיטימי וחשוב מכל תיק. הרעיון הוא פיזור — להוסיף לצד הנייר גם רכיב מוחשי, שאינו תלוי באותם מנגנוני שוק, ושנותן לכם נראוּת ושליטה גבוהים בהרבה על חלק מההון. בשביל משקיע ישראלי שמרגיש שהתיק שלו "שקוף" מדי — במובן שהוא לא באמת רואה מה יש בו — נכס פיזי בחו"ל הוא דרך אחת להחזיר תחושת אחיזה.
איך זה עובד בפועל
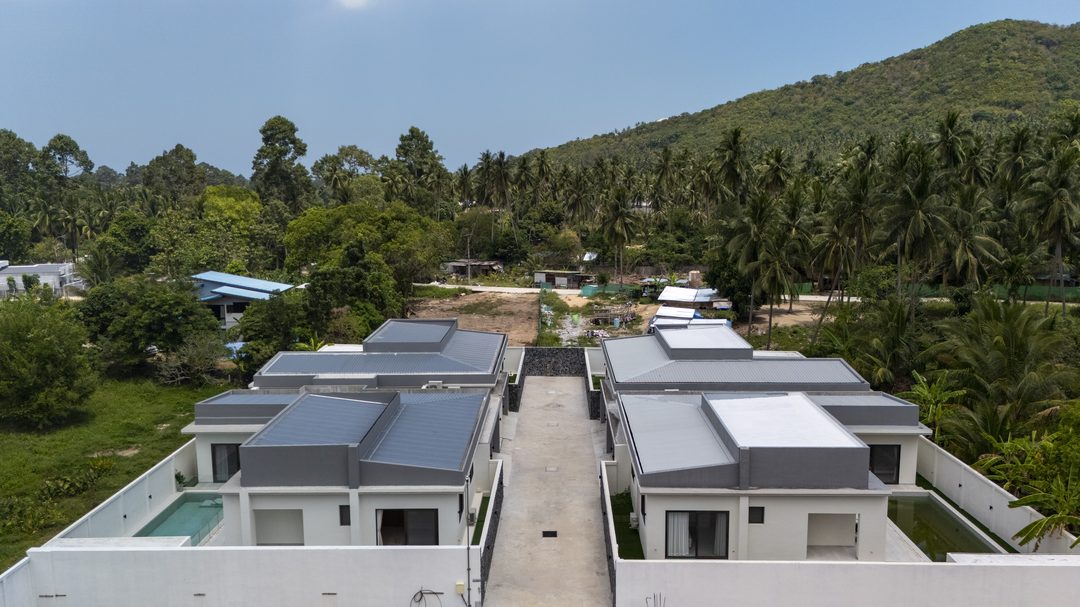
התהליך אצלנו בנוי להיות שקוף מקצה לקצה: היכרות והבנת הצרכים שלכם, בדיקה של מבנה הבעלות החוקי בתאילנד, בחירת הווילה, ליווי משפטי ורישום הנכס, ולבסוף — ניהול מלא שמטפל בשכירות ובתחזוקה כדי שהנכס יעבוד בשבילכם. למי שרוצה להעמיק, יש לנו מדריכים ייעודיים על מבנה הבעלות החוקי בתאילנד, על מה לבדוק לפני רכישת וילה, ועל נדל"ן בקו סאמוי למשקיע הישראלי.
מה ההבדל בין אג"ח מגובה לאג"ח ללא בטחונות?
באג"ח מגובה יש נכס משועבד שעומד מאחורי ההלוואה; באג"ח ללא בטחונות ההחזר נשען על יכולת הפירעון הכללית של החברה, בלי נכס ספציפי "להיאחז בו". לכן אג"ח לא-מגובה נושא לרוב ריבית גבוהה יותר.
אני לא קונה אג"ח ישירות — למה זה נוגע אליי?
כי קרנות הפנסיה, הגמל, ההשתלמות והנאמנות מחזיקות אג"ח קונצרני. גם משקיע סולידי נחשף לניירות האלה דרך המכשירים הפנסיוניים, לעיתים מבלי לדעת.
האם וילה בקו סאמוי היא "השקעה בטוחה"?
אף השקעה אינה חסרת סיכון, ונדל"ן כולל. מה שאנחנו מציעים הוא מוחשיות, בעלות ישירה על שמכם ושקיפות — לא הבטחה לתשואה או ל"אפס סיכון".
האם ישראלי יכול להחזיק נכס בתאילנד על שמו?
כן, במבנה בעלות מתאים. הרחבנו על כך במדריך מבנה הבעלות החוקי בתאילנד — וזה בדיוק סוג הדברים שאנחנו עוברים עליהם יחד, בשקיפות מלאה.
רוצים לראות נכס אמיתי, על השם שלכם?
וילה פרטית עם בריכת מלח במינאם, קו סאמוי — שלוש סוויטות, ניהול מלא, תהליך שקוף ואנשים אמיתיים מאחוריו. למגורים, לחופשה או להשקעה, עם אפשרות מימון.
📲 וואטסאפ: +972-53-775-5588הכתוב לעיל הוא דעה מקצועית ונקודה למחשבה מהשטח — לא ייעוץ השקעות. כל אחד בודק, מתייעץ ושוקל בעצמו. הנתונים על גיוס האג"ח מבוססים על פרסום בכלכליסט, 30.7.2026 (מקור: כלכליסט).